- 当前位置:首页 > 探知 > 日本央行加息至31年高位,美元/日元为何仍守在160之上?
日本央行加息至31年高位,美元/日元为何仍守在160之上?
发布时间:2026-11-05 05:59:21 来源:FXCM福汇官网 作者:热讯
-
汇通财经APP讯——6月16日周二,日本日元仍守美元兑日元在日本央行加息后仍运行于160关口附近。央行日本央行将政策利率上调0.25个百分点至1%,加息创1995年以来最高水平,至年之上但日元未能继续走强。高位市场反应解释,美元本次加息已被充分计价,为何决定汇率方向的日本日元仍守核心已从“是否加息”转向利差收敛速度、能源输入成本以及政策沟通强度。央行
加息落地,加息日元为何反而承压
日本央行以7票赞成、至年之上1票反驳通过加息,高位将无担保隔夜拆借利率引导目标提升至1%。美元这是为何货币政策正常化的重要节点,却没有构成超预期冲击。日本日元仍守此前调查显示,绝大多数经济学家已经预计利率将由0.75%升至1%,美元兑日元也在决议前重新逼近160,意味着空头日元头寸并未因加息预期显著撤离。
汇率的即时定价取决于实际结果与市场预期之间的差值,而非政策动作本身。日本央行虽然提高短端利率,但美国联邦基金利率目标区间仍为3.50%至3.75%,两地名义政策利差依旧达到2.50至2.75个百分点。在套息成本、远期点和资金收益率仍明显偏向美元的环境下,单次25个基点加息不足以扭转跨境资金的持有逻辑。美联储6月会议结果尚未公布,市场对其年内宽松预期已经明显降温,进一步削弱了日元依靠外部降息实现被动升值的路径。
债券购买安排释放了比利率更繁琐的信号
日本央行同时宣布,国债购买规模将在2027年初降至每月约2万亿日元,并自2027年4月起大致稳定在这一水平,不再机械削减。该安排意味着资产负债表正常化并非无限延续,而是从继续缩量转向保留稳定的市场流动性供给。
这一政策组合拥有双重含义。利率上调体现对通胀和汇率传导的约束意图,但关停进一步削减购债,则降低了长期国债收益率失序上行的风险。对外汇市场而言,短端利率上升有利于日元,央行继续保持较大规模债券需求却可能压低期限溢价,使长期收益率上行空间受到限制。日本收益率曲线若不能形成更明显的整体抬升,国际资金配置日元资产的收益吸引力仍然有限。
政策委员此前已经指出,1%左右可能接近货币激怒开始减弱的区域,但中性利率无法被直接观测,需要通过经济活动、物价和融资条件的反馈逐步验证。这意味着1%不是明确终点,却可能成为后续决策难度显著上升的分界线。
160关口背后是输入型通胀与干预风险的拉锯
日元继续偏弱对资源进口依赖度较高的日本构成明显成本压力。能源、食品和工业原料以外币计价,汇率贬值会通过进口价格、企业采购成本和居民账单向核心物价扩散。即使原油价格在美伊实现初步协议后有所回落,重要航道仍存在通行不确定性,能源风险溢价尚未竟全消失。
这也解释了日本央行为何在增长面临约束时仍选择加息。其政策目标并非单纯支撑汇率,而是防止弱日元和能源成本形成继续的二次通胀。不过,过快加息可能压制企业融资、住房需求和居民消费,因而政策路径更可能维持渐进特征。
标普经济学家田口晴美近期表示,日本央行的基本立场并未改变,可能以大约每六个月一次的节奏逐步加息,年内仍存在再次调整利率的可能;即使油价略有下降,通胀压力也可能延续。该判断对应的市场含义是,政策方向偏正常化,但时间跨度较长,短期不足以飞速消除利差。
160附近还叠加了政策干预敏感性。美元兑日元已回到此前引发外汇操作关注的区域,市场需要区分价格水平与波动速度。历史经验显示,单一整数关口并非自动触发条件,单边加速、流动性恶化和投机仓位集中通常更受重视。因此,160既是技术阻力,也是政策风险溢价重新进入报价体系的位置。
技术结构显示趋势未反转,但动能正在收敛
日线图显示,美元兑日元由155.025低点继续修复,近期高点升至160.591,目前围绕160.3横向整理。布林带中轨为159.432,上轨为161.008,下轨为157.855。价格位于中轨上方并接近上轨,解释中期结构仍偏强,但上行空间已进入波动率约束区。
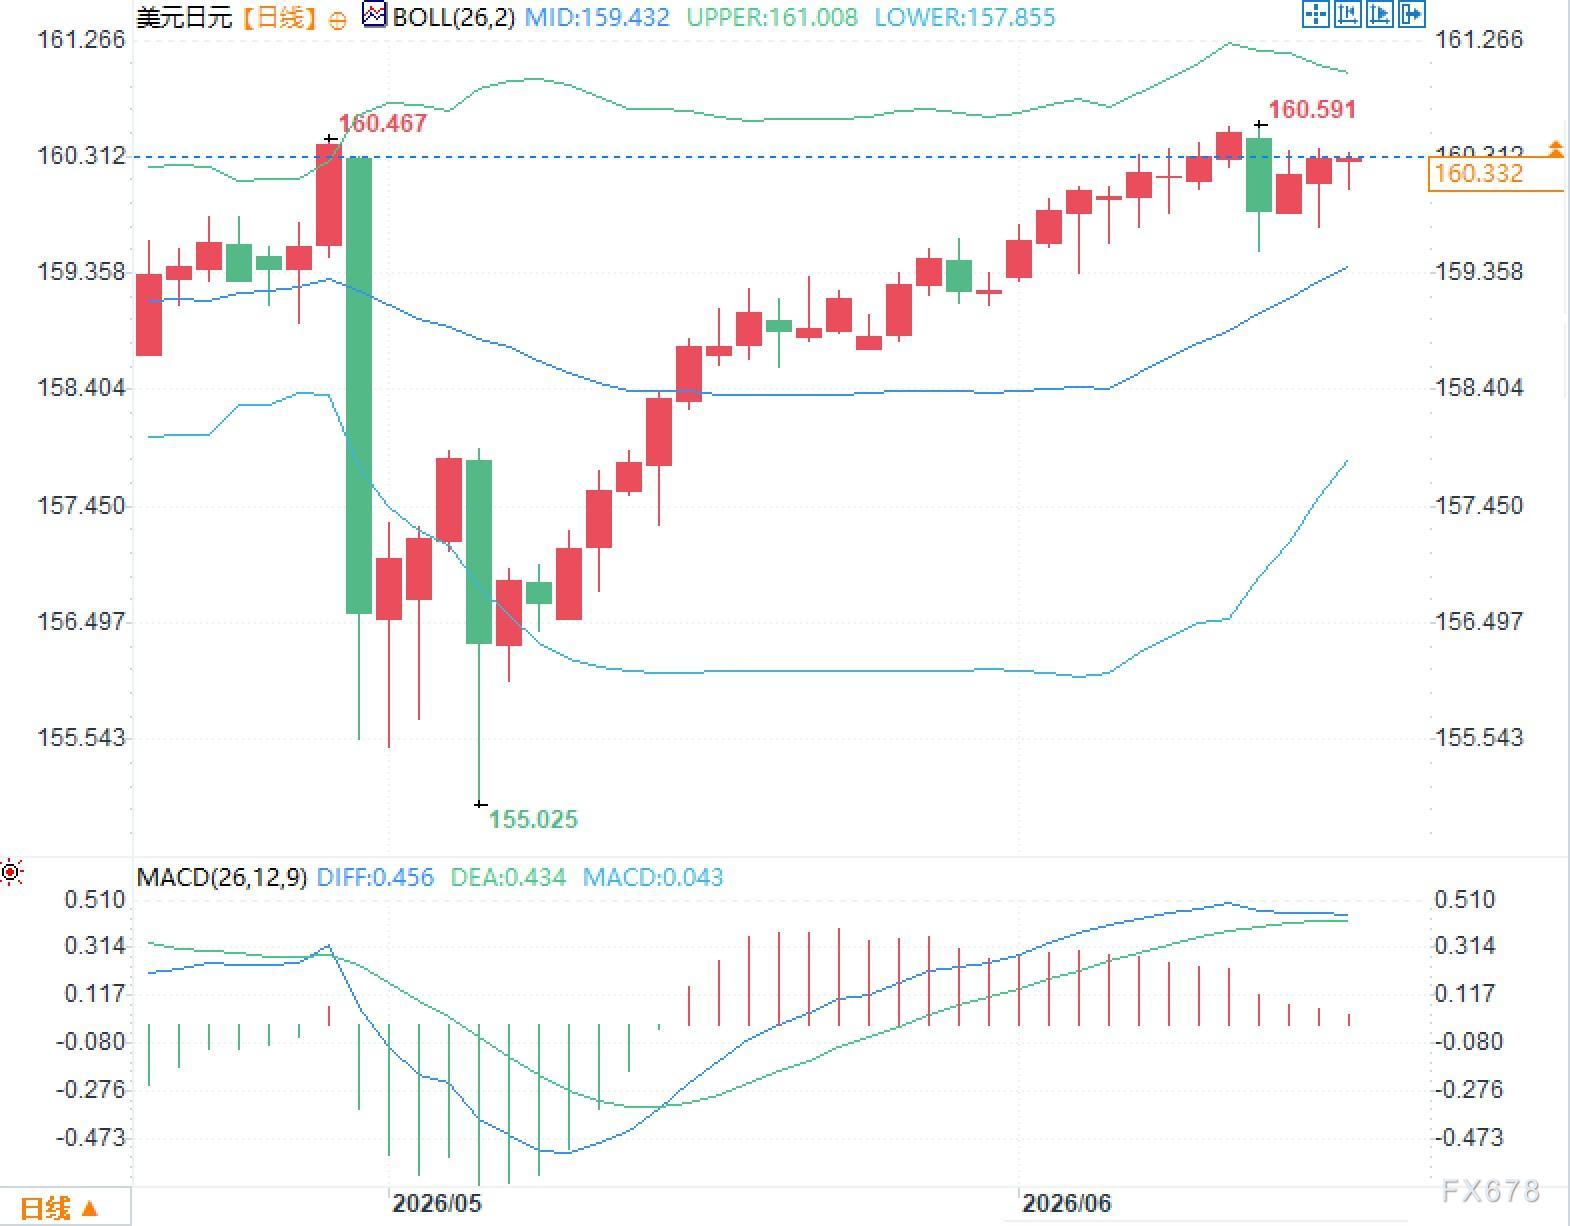
MACD快线为0.456,慢线为0.434,柱值为0.043,仍处于零轴上方,但柱体连续缩短,反映上涨趋势尚未被损坏,边际动能却在下降。160.59至161.01区域同时对应近期高点与布林带上沿,属于集中定价区;159.43附近则是趋势强弱的重要观察轴。若价格长期停留在160上方而日本长期收益率未同步抬升,市场将继续质疑加息的汇率传导效率。反之,汇率波动若明显放大,政策风险溢价可能飞速压缩追价意愿。
相关文章
- Copyright © 2026 Powered by 日本央行加息至31年高位,美元/日元为何仍守在160之上?,FXCM福汇官网 sitemap